Il messaggio arrivato da Jackson Hole non è quello di una Federal Reserve pronta a chiudersi in trincea davanti ai rischi per l’economia. È, piuttosto, quello di una banca centrale che vuole recuperare pienamente la propria libertà di movimento, lasciando che siano i dati a indicare la direzione della politica monetaria.
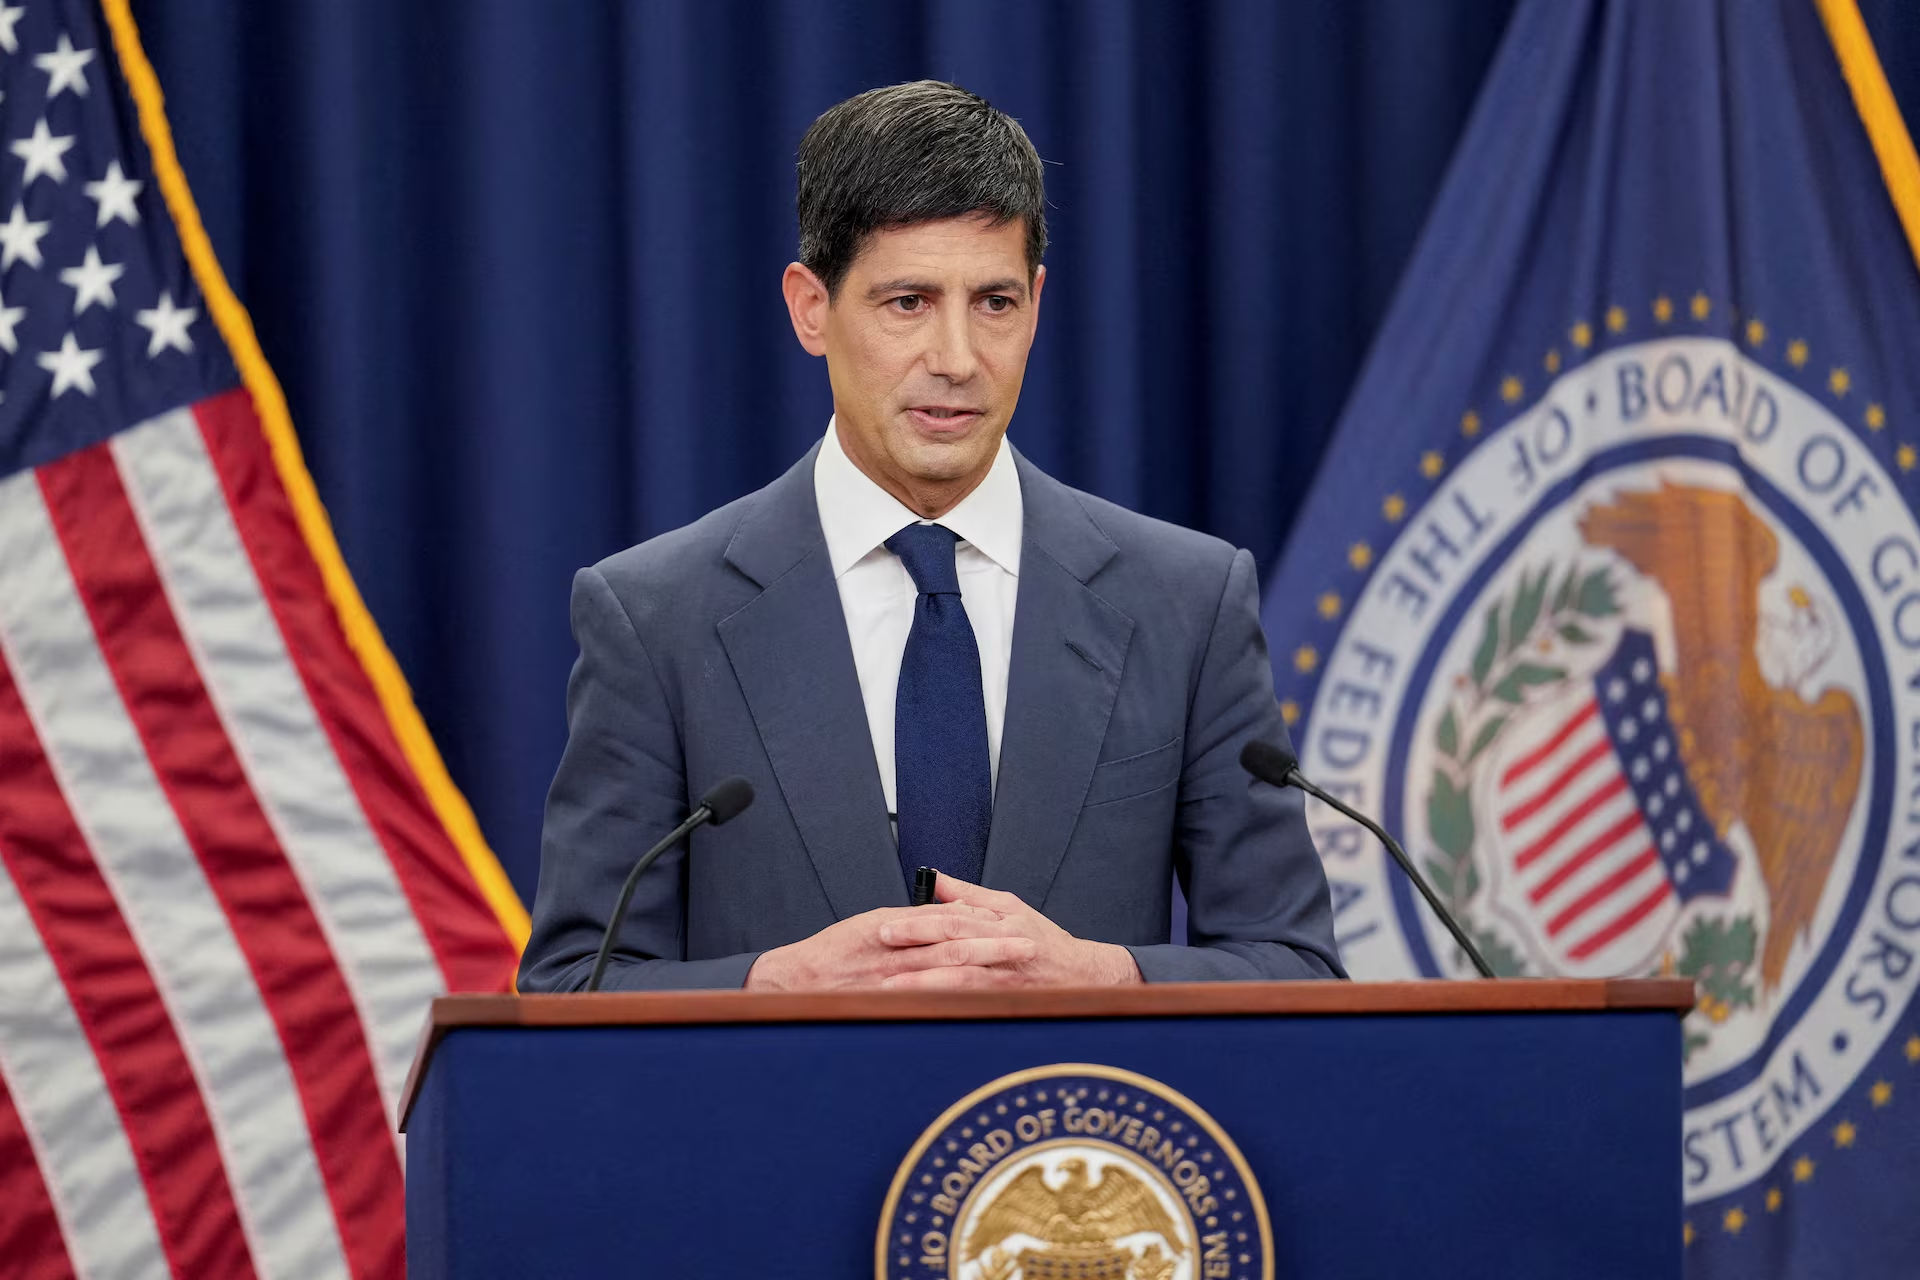
È questa la chiave di lettura proposta da Ashok Bhatia, Chief Investment Officer e Global Head of Fixed Income di Neuberger, nell’analisi dell’intervento del presidente della Federal Reserve Kevin Warsh al simposio di Jackson Hole.
Quattro, secondo Bhatia, i pilastri del discorso: il ruolo dell’intelligenza artificiale come nuova variabile macroeconomica, il progressivo superamento della forward guidance, i principi che dovrebbero orientare la politica monetaria e, soprattutto, la valutazione complessiva dello stato dell’economia americana.
Warsh cambia il linguaggio della Fed
Il passaggio più significativo riguarda proprio il rapporto tra banca centrale e mercati. Warsh ha scelto di non offrire indicazioni vincolanti sul percorso futuro dei tassi, segnando una discontinuità rispetto alla prassi consolidata negli anni successivi alla crisi finanziaria del 2008.
Per gli investitori, questo significa tornare a confrontarsi più direttamente con i dati macroeconomici, senza poter contare sulla guidance della Fed come bussola preventiva. Una condizione che, secondo Bhatia, può tradursi in maggiore incertezza e in un premio più elevato per il rischio di volatilità in prossimità di ogni riunione del FOMC.
Il mercato, dunque, dovrà prestare ancora più attenzione ai prossimi indicatori sull’inflazione. In particolare, osserva Bhatia, per evitare un rialzo dei tassi già alla riunione di settembre sarebbe necessaria una sorpresa significativa al ribasso sull’indice CPI.
Ma sarebbe un errore leggere questo scenario in chiave esclusivamente difensiva. «Nulla dovrebbe essere interpretato come un segnale di risk-off», sottolinea Bhatia. La valutazione di Warsh sull’economia e, soprattutto, sul potenziale di crescita legato all’intelligenza artificiale resta infatti costruttiva, non allarmista.
L’IA come nuovo fattore produttivo
È proprio l’intelligenza artificiale uno degli elementi destinati, secondo Neuberger, a cambiare la lettura delle prospettive di crescita.
Warsh ha definito il momento attuale un «punto di svolta storico», sostenendo che stia aumentando il potenziale per una crescita significativamente più elevata. Una tesi che va oltre la semplice considerazione dell’IA come tecnologia di frontiera: il presidente della Fed l’ha infatti inquadrata come un nuovo fattore produttivo.
Per Bhatia, il tono è più vicino all’ottimismo che al pessimismo. Warsh riconosce l’incertezza sugli effetti dell’IA sull’occupazione e sulla distribuzione dei rendimenti economici, ma non sembra considerare la trasformazione tecnologica come una minaccia macroeconomica da contrastare attraverso una politica monetaria più restrittiva.
Una distinzione tutt’altro che marginale per il mercato obbligazionario. Se gli investimenti in IA vengono interpretati come un motore strutturale di produttività e crescita, il massiccio Capex destinato all’intelligenza artificiale può essere letto meno come una fonte di squilibrio e più come parte di un nuovo ciclo espansivo.
In altre parole, secondo la lettura di Neuberger, un presidente della Fed che attribuisce all’IA un ruolo crescente nella capacità produttiva dell’economia è anche meno incline a considerare automaticamente gli investimenti tecnologici e il loro impatto sui rendimenti reali come un fenomeno che richieda una risposta monetaria restrittiva.
Inflazione: la Fed resta hawkish
Il punto più duro del discorso di Warsh riguarda però l’inflazione. Su questo fronte, la posizione della Fed appare più hawkish rispetto alle aspettative di Neuberger.
Il criterio indicato dal presidente della banca centrale è particolarmente significativo: l’inflazione deve muoversi verso l’obiettivo «in modo chiaro e a una velocità sufficiente».
Una formulazione che lascia ai mercati il compito di valutare, nelle prossime settimane, se i dati saranno abbastanza convincenti da modificare il quadro. Warsh, infatti, ha evitato di anticipare qualsiasi decisione sui tassi e non ha indicato un percorso prestabilito.
L’inflazione resta comunque, nelle sue parole, la «priorità predominante in questo momento» per la Federal Reserve.
Il risultato è una combinazione apparentemente contraddittoria ma, nella lettura di Bhatia, coerente: da un lato una Fed più rigorosa sul fronte dell’inflazione, dall’altro un presidente che continua a descrivere l’economia nel complesso come in buono stato.
Non è quindi tanto la paura di una recessione a dominare il messaggio di Jackson Hole, quanto la necessità di capire fino a che punto la crescita possa convivere con un’inflazione ancora non pienamente ricondotta all’obiettivo.
Il vero tema per i bond sono i rendimenti reali
È sul mercato obbligazionario che questa combinazione di fattori diventa particolarmente evidente.
Secondo Neuberger, l’85-90% dell’aumento dei rendimenti dei Treasury decennali registrato quest’anno è riconducibile ai rendimenti reali, più che a un aumento delle aspettative di inflazione.
Un dato che assume ulteriore rilievo alla luce del rendimento reale del Treasury a 30 anni, arrivato al 3%, un livello che non si vedeva dal 2002.
Per Bhatia esiste una soglia cruciale: un range di rendimento reale compreso tra il 3% e il 4%. È da questi livelli, secondo il manager, che il costo reale del denaro comincia a esercitare un impatto più significativo sulla crescita economica.
Ed è proprio qui che si intrecciano le due grandi storie raccontate da Jackson Hole: da una parte la politica monetaria, dall’altra la trasformazione strutturale dell’economia americana.
Non è una storia di Fed, ma di crescita
Le indicazioni provenienti dall’economia reale rafforzano, secondo Neuberger, la seconda lettura.
La crescita del Capex è prossima al 9% su base annualizzata su quattro trimestri, il ritmo più elevato dal 2021, e più della metà di questa dinamica sarebbe legata allo sviluppo dell’intelligenza artificiale. Parallelamente, la crescita degli utili dell’S&P 500 supera il 20%, mentre gli spread del credito restano vicini ai minimi storici.
Numeri che, nel complesso, raccontano un’economia ancora lontana da uno scenario di stress finanziario generalizzato.
Per questo, nella lettura di Bhatia, il rialzo dei rendimenti reali non deve essere interpretato principalmente come il risultato di una Fed più aggressiva. È soprattutto il riflesso di un’economia che sta investendo, producendo profitti e scommettendo su un nuovo ciclo di crescita della produttività.
«Questa è una storia di crescita e Capex, non di politica monetaria», sintetizza Bhatia. Ed è esattamente questa dinamica, secondo Neuberger, a spingere verso l’alto i rendimenti reali.
La pressione si sposta sulla parte lunga della curva
Il quadro che emerge è quindi meno drammatico di quanto potrebbe suggerire il tono hawkish sull’inflazione.
I tassi intermedi, osserva Bhatia, appaiono per il momento relativamente ancorati ai livelli attuali. Il punto di maggiore tensione dovrebbe invece continuare a essere la parte lunga della curva, quella meno direttamente controllata dalla Fed e più sensibile alle prospettive di crescita, agli investimenti e all’evoluzione dei rendimenti reali.
È qui che potrebbe concentrarsi l’ansia degli investitori obbligazionari: non tanto sul prossimo movimento della Fed, quanto sulla capacità dell’economia americana di sostenere rendimenti reali più elevati senza compromettere la crescita.
La fotografia di Jackson Hole, dunque, è quella di una Fed prudente sull’inflazione ma non preoccupata per la tenuta dell’economia. E soprattutto di un ciclo che potrebbe avere cambiato natura: meno dipendente dalla politica monetaria e più alimentato da investimenti, produttività e intelligenza artificiale.
Per Neuberger, è questa la distinzione decisiva. Il rischio non è necessariamente quello di un’economia sull’orlo del rallentamento, ma quello di un mercato obbligazionario costretto a riprezzare il costo reale di una crescita che potrebbe rivelarsi più robusta e più duratura del previsto.