
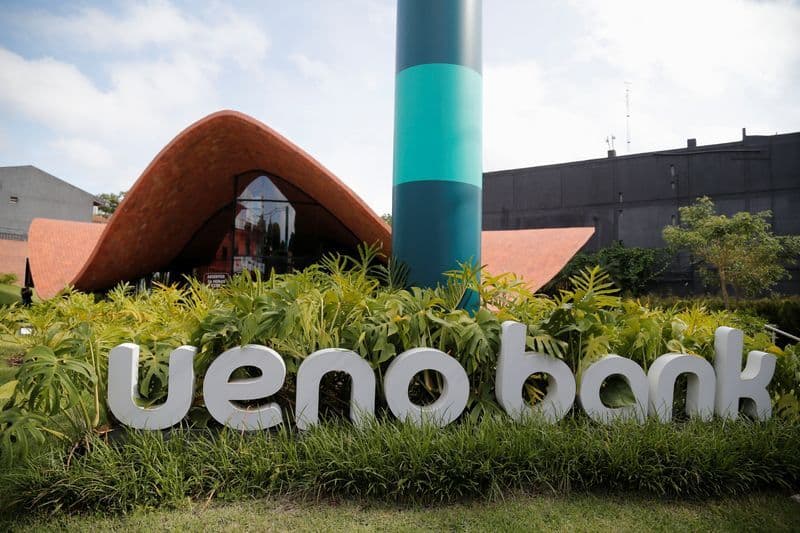
Il fallimento di una banca non è mai soltanto una questione di numeri, bilanci e requisiti patrimoniali. Quando a saltare è uno degli istituti più importanti del Paese, con milioni di correntisti e una quota rilevante di risorse pubbliche depositate nei suoi conti, il dissesto finanziario può trasformarsi rapidamente in una crisi di fiducia, in un problema sociale e, soprattutto, in un terremoto politico. È quanto sta accadendo in Paraguay, dove il caso Ueno Bank ha aperto una frattura profonda tra cittadini, istituzioni e sistema bancario.
La crisi riguarda circa tre milioni di clienti, che si sono ritrovati improvvisamente senza la possibilità di accedere ai propri risparmi. Ma la dimensione dell’emergenza emerge soprattutto osservando la natura e la provenienza delle somme coinvolte. All’interno dell’istituto risultavano infatti depositati quasi 870 milioni di dollari riconducibili allo Stato paraguayano, una cifra che rappresentava circa il 29 per cento della raccolta complessiva della banca. Un’esposizione che rende il dissesto molto più delicato di una normale crisi aziendale e che solleva interrogativi sulla gestione delle risorse pubbliche, sui controlli esercitati dalle autorità e sui rapporti tra potere politico e interessi finanziari.
A rendere ancora più esplosiva la vicenda è il coinvolgimento del presidente della Repubblica, Santiago Peña, che in passato è stato socio del gruppo proprietario di Ueno. Il capo dello Stato ha annunciato le proprie dimissioni sotto la pressione delle proteste e della crescente contestazione politica. Il Congresso, tuttavia, ha congelato l’uscita di scena e avviato il percorso dell’impeachment. Peña rimane dunque formalmente in carica, mentre la crisi bancaria si intreccia con una battaglia istituzionale che rischia di segnare profondamente la vita politica del Paese.
Il blocco della banca e il denaro che non si può più prelevare
La decisione che ha fatto precipitare la situazione è arrivata dalla Banca centrale del Paraguay, che martedì ha assunto il controllo di Ueno Bank dopo aver riscontrato un deterioramento dei suoi indicatori patrimoniali. Le rettifiche apportate ai bilanci hanno infatti fatto scendere l’indice di solvibilità al di sotto delle soglie minime previste dalla normativa.
Si tratta di un passaggio decisivo. Il requisito di solvibilità non è un semplice parametro contabile, ma uno degli strumenti fondamentali attraverso cui le autorità verificano che un istituto disponga di risorse patrimoniali sufficienti per sostenere i rischi assunti e assorbire eventuali perdite. Quando questo margine scende sotto i livelli consentiti, la capacità della banca di garantire la sicurezza dei depositi e la continuità delle proprie attività viene inevitabilmente messa in discussione.
Da qui l’intervento dell’autorità di vigilanza e la sospensione delle principali operazioni: prelievi, bonifici e depositi. Una misura che ha trasformato una crisi finanziaria in un’emergenza quotidiana per milioni di persone. Per i correntisti, infatti, il problema non è soltanto sapere quanto denaro sia ancora disponibile nei bilanci dell’istituto, ma poter materialmente utilizzare le somme depositate per pagare spese, stipendi, fornitori, mutui e necessità familiari.
Ueno Bank occupa una posizione centrale nel mercato finanziario paraguayano. L’istituto dichiara circa tre milioni di clienti e ha emesso quasi 1,1 milioni di carte di credito, risultando il principale operatore nazionale in questo segmento. La sua diffusione, costruita anche attraverso un modello bancario digitale, ha consentito alla banca di raggiungere una vasta platea di utenti e di diventare un punto di riferimento per una parte significativa della popolazione.
Proprio questa capillarità rende particolarmente grave il blocco. Non si tratta di una crisi circoscritta a pochi grandi investitori o a una ristretta categoria di risparmiatori, ma di uno shock che investe un numero elevatissimo di cittadini e attività economiche. La sospensione dei servizi rischia inoltre di produrre conseguenze a catena su consumi, pagamenti e rapporti commerciali, alimentando un clima di incertezza che può estendersi ben oltre i confini dell’istituto.
Gli 870 milioni dello Stato: il vero punto critico
Il dato più preoccupante riguarda tuttavia i depositi pubblici. Alla fine di giugno, secondo le informazioni disponibili, lo Stato paraguayano aveva presso Ueno Bank circa 869 milioni di dollari. Una somma enorme, pari a quasi un terzo della raccolta complessiva dell’istituto.
È questo elemento a rendere il caso particolarmente sensibile sul piano economico e istituzionale. Il denaro pubblico non rappresenta una normale componente della raccolta bancaria: dietro quei depositi ci sono risorse destinate al funzionamento della macchina amministrativa, al pagamento di prestazioni e obbligazioni pubbliche e alla gestione di fondi che appartengono, direttamente o indirettamente, alla collettività.
Tra le somme coinvolte figurano circa 380 milioni di dollari riconducibili all’ente previdenziale statale. La crisi ha già imposto interventi operativi per garantire la continuità delle prestazioni: il pagamento delle pensioni di circa 32mila beneficiari viene infatti trasferito presso un altro istituto bancario.
La necessità di spostare questi flussi dimostra quanto il problema abbia ormai superato la dimensione strettamente finanziaria. Quando una banca che custodisce risorse previdenziali finisce sotto il controllo dell’autorità di vigilanza, la priorità diventa evitare che le difficoltà dell’intermediario si traducano in un’interruzione dei pagamenti a cittadini che dipendono da quelle entrate.
Resta però una questione più ampia, destinata a pesare nel dibattito politico: perché una quota tanto rilevante delle disponibilità pubbliche era concentrata presso un istituto che presentava criticità poi sfociate nel dissesto? E quali verifiche erano state effettuate prima che la situazione precipitasse?
Sono interrogativi che riguardano la qualità dei controlli, la gestione del rischio e i criteri con cui vengono selezionati gli intermediari incaricati di custodire denaro pubblico. Non implicano, di per sé, responsabilità accertate, ma rendono inevitabile una ricostruzione puntuale delle decisioni assunte negli ultimi mesi e delle informazioni a disposizione delle autorità.
I segnali d’allarme e una crisi che non sarebbe arrivata all’improvviso
Un altro aspetto destinato a essere approfondito riguarda la sequenza temporale degli eventi. La crisi di Ueno Bank non sembra infatti essersi manifestata senza precedenti segnali di criticità.
Alla fine di settembre la Banca centrale aveva aperto un’indagine sull’istituto. Il mese successivo Fitch aveva modificato in negativo l’outlook relativo alle sue obbligazioni, segnalando un peggioramento delle prospettive di rischio. A marzo, inoltre, Ueno aveva realizzato quella che viene indicata come la più grande emissione di obbligazioni societarie mai effettuata nella storia del Paraguay.
Quest’ultimo elemento assume un significato particolare. Il ricorso al mercato obbligazionario consente a una banca di raccogliere capitali e risorse finanziarie, ma espone anche l’emittente al giudizio degli investitori sulla propria solidità. Una grande operazione di finanziamento, da sola, non costituisce un indicatore di fragilità. Tuttavia, se osservata insieme alle successive revisioni del merito creditizio e alle criticità patrimoniali, contribuisce a delineare un quadro che merita un esame approfondito.
La domanda centrale è se i segnali di deterioramento fossero già sufficientemente evidenti e se la loro portata sia stata valutata tempestivamente. In una crisi bancaria, il fattore tempo è determinante: un intervento anticipato può consentire di contenere le perdite e organizzare una soluzione ordinata, mentre un’azione tardiva rischia di aggravare il danno per risparmiatori, creditori e istituzioni pubbliche.
Sarà quindi importante capire quali informazioni fossero disponibili agli organi di vigilanza, quali verifiche siano state condotte sui bilanci e quali decisioni siano state assunte dalla governance dell’istituto.
La garanzia sui depositi e il problema della restituzione dei risparmi
Per i milioni di clienti coinvolti, la questione più urgente rimane naturalmente quella del recupero del denaro.
La normativa paraguayana prevede una garanzia sui depositi fino a 228,3 milioni di guaraní per persona, equivalenti a circa 38mila dollari. Secondo le prime stime, il meccanismo potrebbe coprire circa il 97 per cento dei clienti di Ueno Bank.
Il dato è relativamente rassicurante sul piano della diffusione della tutela, ma non elimina le difficoltà operative e finanziarie legate alla crisi. La copertura prevista dalla legge non significa infatti che ogni correntista possa rientrare immediatamente in possesso dell’intera somma depositata. Occorre distinguere tra l’esistenza di una garanzia, le modalità con cui viene attivata e i tempi necessari per procedere materialmente ai rimborsi.
Il primo intervento dovrebbe prevedere restituzioni fino a circa 1.700 dollari, ma al momento non risulta indicata una data precisa per l’avvio dei pagamenti.
È un’incertezza che pesa soprattutto sulle famiglie e sui piccoli risparmiatori, per i quali anche un blocco temporaneo della liquidità può avere conseguenze immediate. La differenza tra possedere un deposito e poter effettivamente disporre del proprio denaro diventa, in queste circostanze, tutt’altro che teorica.
La garanzia, inoltre, deve essere valutata anche in relazione alla struttura dei depositi e alla distribuzione delle somme tra i diversi clienti. Per chi dispone di importi superiori alla soglia prevista, il problema riguarda anche la quota eccedente, il cui recupero dipenderà dagli sviluppi della procedura e dalle risorse effettivamente disponibili.
In altre parole, il sistema di tutela può attenuare l’impatto sociale del dissesto, ma non cancella automaticamente le perdite potenziali né risolve il problema della fiducia.
Il presidente Peña nella bufera: il legame con il gruppo proprietario
Se sul fronte economico la crisi ruota intorno alla solidità patrimoniale della banca e alla sorte dei depositi, su quello politico il nome centrale è quello di Santiago Peña.
Il presidente paraguayano è stato socio del gruppo proprietario di Ueno fino a marzo 2025. Un legame passato che, alla luce del dissesto, ha assunto un peso politico rilevante e ha alimentato richieste di chiarimento sull’eventuale rapporto tra interessi privati, gestione pubblica e responsabilità istituzionali.
Il Partito Colorado, formazione politica di appartenenza del presidente, gli ha ritirato il sostegno. Un passaggio particolarmente significativo in un sistema nel quale la tenuta del governo dipende anche dalla capacità del capo dello Stato di mantenere una maggioranza politica e un rapporto di fiducia con la propria area di riferimento.
A rendere ancora più delicata la situazione è l’apertura di un’indagine della procura nei confronti di Peña. La vicenda giudiziaria dovrà naturalmente seguire il proprio corso e le eventuali responsabilità dovranno essere accertate nelle sedi competenti. Sul piano politico, tuttavia, il danno è già evidente: il presidente si trova a dover rispondere di una crisi che coinvolge una banca alla quale è stato in passato legato attraverso la propria partecipazione societaria.
L’annuncio delle dimissioni ha rappresentato il punto più alto della pressione esercitata sul capo dello Stato. Ma la decisione del Congresso di congelarle, avviando contestualmente il procedimento di impeachment, ha trasformato la crisi in uno scontro istituzionale.
Peña rimane formalmente presidente, ma la sua posizione appare fortemente indebolita. Il ritiro del sostegno del suo stesso partito, le indagini e la protesta sociale rendono sempre più difficile la gestione ordinaria dell’esecutivo.
Le piazze di Asunción e la crisi della fiducia
Intanto, la rabbia dei risparmiatori si è trasferita nelle strade. Per la terza notte consecutiva migliaia di persone sono scese in piazza ad Asunción, chiedendo la restituzione dei propri risparmi e risposte concrete dalle istituzioni.
Le manifestazioni rappresentano il volto più visibile di una crisi che non riguarda soltanto la stabilità di una banca, ma il rapporto tra cittadini e potere pubblico. Per chi ha depositato i propri risparmi in Ueno, il blocco dei conti significa trovarsi improvvisamente privato della possibilità di utilizzare denaro che considera legittimamente proprio. Per chi dipende da pagamenti previdenziali o da servizi collegati all’istituto, l’incertezza assume una dimensione ancora più concreta.
In questo contesto, la richiesta di chiarezza si accompagna a una domanda di responsabilità. I cittadini vogliono sapere come sia stato possibile che una banca di tale rilevanza arrivasse a una situazione tanto critica, perché una quota consistente delle risorse pubbliche fosse depositata presso l’istituto e quali garanzie esistano per il recupero delle somme.
La protesta, dunque, non è soltanto una reazione alla sospensione dei prelievi. È anche il sintomo di una frattura nella fiducia verso le istituzioni incaricate di vigilare sul sistema finanziario e proteggere il risparmio.
Una crisi bancaria che diventa una prova per le istituzioni
Il caso Ueno Bank mette il Paraguay davanti a una prova particolarmente complessa. Sul piano finanziario, sarà necessario verificare la reale consistenza delle attività e delle passività dell’istituto, definire le modalità di rimborso dei depositanti e assicurare la continuità delle funzioni essenziali, a partire dai pagamenti previdenziali.
Sul piano politico, invece, il nodo riguarda la capacità delle istituzioni di garantire trasparenza e indipendenza nell’accertamento dei fatti. Il rapporto passato tra Peña e il gruppo proprietario della banca rende indispensabile una ricostruzione rigorosa, capace di distinguere le responsabilità eventualmente dimostrabili dalle accuse di natura politica.
C’è poi una questione che riguarda l’intero sistema bancario. Quando un istituto con milioni di clienti e una presenza così importante nella raccolta nazionale entra in crisi, il rischio non si esaurisce nei suoi bilanci. La fiducia dei depositanti può estendersi o ritirarsi rapidamente anche rispetto agli altri operatori, soprattutto quando emergono dubbi sull’efficacia della vigilanza.
Per il Paraguay, quindi, la priorità non consiste soltanto nel restituire ai cittadini il denaro garantito dalla normativa. Occorre anche chiarire come si sia arrivati al dissesto, verificare la gestione dei fondi pubblici, ricostruire le responsabilità e dimostrare che il sistema di controllo sia in grado di prevenire situazioni analoghe.
La vicenda di Ueno Bank mostra quanto possa essere sottile il confine tra innovazione finanziaria e rischio sistemico quando la crescita di un operatore non è accompagnata da un adeguato presidio patrimoniale e da controlli efficaci. E dimostra, soprattutto, che la fiducia è il capitale più difficile da ricostruire dopo una crisi bancaria.
Tre milioni di clienti aspettano di poter tornare a disporre dei propri risparmi. Lo Stato deve fare i conti con centinaia di milioni di dollari depositati nell’istituto. Il presidente affronta una crisi politica e giudiziaria che rischia di comprometterne definitivamente la leadership. In mezzo, un Paese chiamato a stabilire se il dissesto di una banca sia stato soltanto un grave incidente finanziario o il risultato di problemi più profondi nella gestione dei rapporti tra finanza e potere.
La risposta non arriverà soltanto dai rimborsi. Dipenderà soprattutto dalla capacità delle istituzioni paraguayane di fare piena luce sulla vicenda e restituire ai cittadini quella fiducia che, insieme ai loro depositi, è stata improvvisamente congelata.