
La Banca centrale europea sceglie la prudenza, ma non archivia l’ipotesi di una nuova stretta monetaria. Dietro la decisione di mantenere invariati i tassi d’interesse si intravede un quadro economico sempre più complesso, nel quale l’incertezza sull’evoluzione dell’inflazione si intreccia con l’inasprimento delle condizioni finanziarie e con i rischi per la crescita. Francoforte, almeno per il momento, preferisce non intervenire, senza tuttavia escludere che il costo del denaro possa tornare ad aumentare nei prossimi mesi.
È questo il messaggio che emerge dalla riunione del Consiglio direttivo della Bce. L’istituto centrale ha confermato il tasso sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%. Una pausa che non equivale a una svolta accomodante: la banca centrale continua a considerare prioritario il controllo dei prezzi e mantiene aperte le proprie opzioni, in attesa di comprendere meglio la portata degli shock che attraversano l’economia europea.
A rendere più delicata la decisione è soprattutto il peggioramento delle condizioni di finanziamento. «Le condizioni di finanziamento si sono inasprite dall’ultima riunione del Consiglio direttivo ed è probabile che questo inciderà sull’inflazione e sulla crescita», osserva la Bce nel comunicato diffuso dopo la riunione. È un passaggio che merita attenzione perché restituisce la complessità del momento: una stretta finanziaria può contribuire a raffreddare la domanda e, di conseguenza, a contenere le pressioni sui prezzi, ma può anche ridurre gli investimenti, frenare i consumi e aggravare le difficoltà delle imprese e delle famiglie.
Il punto, dunque, non è soltanto stabilire se i tassi debbano salire o restare fermi. La questione è capire quanto rapidamente le tensioni sui mercati e il costo del credito si trasmetteranno all’economia reale, e con quali conseguenze sul percorso dell’inflazione.
Il rialzo dei tassi resta un’opzione
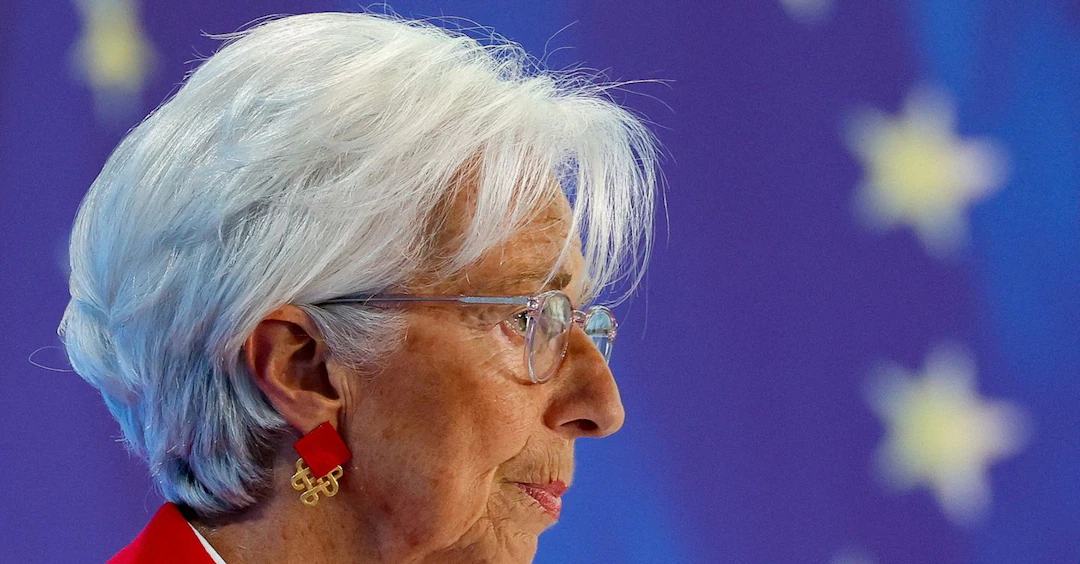
La presidente Christine Lagarde ha confermato che il Consiglio direttivo ha preso in considerazione anche l’eventualità di un aumento dei tassi. «Abbiamo discusso se un rialzo dei tassi fosse appropriato», ha spiegato, precisando che, alla luce dell’incertezza e di un’inflazione di fondo rimasta sostanzialmente stabile, i membri del Consiglio hanno deciso all’unanimità di mantenere invariato l’attuale orientamento di politica monetaria.
La scelta, ha sottolineato Lagarde, riflette la convinzione che la Bce sia «ben posizionata» e che un approccio misurato sia, in questa fase, il più appropriato. La presidente ha tuttavia lasciato aperta la porta a un intervento successivo, legando le prossime decisioni all’evoluzione delle condizioni finanziarie e del quadro macroeconomico.
Il riferimento a dicembre, in particolare, segnala che la pausa non deve essere interpretata come una garanzia di stabilità per i mesi successivi. Un peggioramento del contesto potrebbe riportare sul tavolo un rialzo del costo del denaro. Più che una promessa di intervento, si tratta di un avvertimento: la Bce non intende vincolarsi in anticipo a un percorso prestabilito e continuerà a valutare i dati disponibili riunione dopo riunione.
La distinzione è importante anche per i mercati. Gli investitori cercano indicazioni sulla traiettoria futura dei tassi, mentre imprese e famiglie hanno bisogno di prevedere il costo del credito per pianificare investimenti, acquisti e finanziamenti. La banca centrale, invece, deve evitare di offrire certezze che gli sviluppi economici potrebbero rapidamente smentire.
In questo equilibrio, la comunicazione assume un peso decisivo. Mantenere i tassi invariati può essere letto come un segnale di continuità, ma la disponibilità dichiarata a intervenire impedisce di considerare conclusa la fase restrittiva della politica monetaria.
Energia e inflazione, la variabile che può cambiare lo scenario
Uno degli elementi centrali dell’analisi della Bce riguarda la persistenza dello shock energetico. L’istituto riconosce che gli effetti dell’aumento dei costi dell’energia non si sono ancora esauriti, ma rileva che, finora, l’inflazione di fondo è rimasta sostanzialmente stabile e che le retribuzioni non hanno mostrato una reazione significativa.
È una distinzione essenziale. L’inflazione complessiva può essere influenzata direttamente dalle oscillazioni dei prezzi energetici, mentre quella di fondo, che esclude alcune componenti particolarmente volatili, offre indicazioni sulle pressioni più persistenti presenti nell’economia. Per la banca centrale, comprendere se uno shock temporaneo si stia trasformando in una dinamica generalizzata dei prezzi è determinante per calibrare la risposta monetaria.
Se l’aumento dei costi energetici dovesse trasferirsi in modo duraturo sui prezzi di beni e servizi, oppure alimentare richieste salariali più elevate, il rischio sarebbe quello di rendere l’inflazione più difficile da riportare sotto controllo. In uno scenario simile, Francoforte potrebbe essere chiamata a intervenire nuovamente, anche a costo di comprimere ulteriormente la domanda.
Se, al contrario, le pressioni si attenuassero senza produrre effetti persistenti sui salari e sui prezzi, un nuovo rialzo potrebbe rivelarsi meno necessario. È proprio questa incertezza a spiegare perché la Bce preferisca mantenere una posizione flessibile, senza anticipare decisioni che dipenderanno dall’effettiva evoluzione dei dati.
La stabilità dell’inflazione di fondo, tuttavia, non costituisce di per sé una garanzia. Gli effetti degli shock energetici possono manifestarsi con ritardo e propagarsi lungo le filiere produttive, incidendo sui costi di trasporto, sui processi industriali e sui prezzi finali. La valutazione della banca centrale dovrà quindi tenere conto non soltanto dei dati già osservati, ma anche della possibilità che le pressioni si intensifichino nei mesi successivi.
La stretta finanziaria pesa anche sulla crescita
L’altro elemento decisivo è il progressivo inasprimento delle condizioni di finanziamento. Quando ottenere credito diventa più costoso o più difficile, le imprese possono rinviare gli investimenti, mentre le famiglie tendono a valutare con maggiore cautela mutui, prestiti e spese rilevanti. L’effetto complessivo può tradursi in una domanda più debole, con conseguenze sull’attività economica e sull’occupazione.
È proprio qui che si manifesta il dilemma della politica monetaria. Un credito più caro può contribuire a contenere l’inflazione, ma una restrizione eccessiva rischia di frenare la crescita oltre quanto necessario. La Bce deve quindi valutare non soltanto l’intensità delle pressioni sui prezzi, ma anche la velocità con cui il rallentamento finanziario si trasmette all’economia reale.
L’inasprimento delle condizioni di finanziamento, peraltro, non coincide necessariamente con una decisione della banca centrale sui tassi ufficiali. Il costo effettivo del credito dipende anche dai rendimenti di mercato, dai premi per il rischio, dalle politiche degli intermediari e dalle condizioni specifiche dei singoli debitori. Questo significa che la restrizione monetaria può proseguire anche durante una fase di tassi ufficiali invariati.
La conseguenza è un quadro nel quale la Bce deve misurare attentamente i tempi della propria azione. Un rialzo anticipato potrebbe rafforzare il segnale di determinazione nella lotta all’inflazione, ma rischierebbe di aggravare la pressione su un’economia già esposta a condizioni finanziarie più rigide. Attendere, d’altra parte, potrebbe rivelarsi costoso se le tensioni sui prezzi dovessero consolidarsi.
Non esiste quindi una scelta priva di rischi. La decisione di mantenere i tassi fermi riflette la volontà di non reagire in modo automatico a ogni segnale di deterioramento, preservando al tempo stesso la possibilità di intervenire qualora le prospettive inflazionistiche lo richiedessero.
Lagarde lascia la Bce il 7 febbraio 2027
Mentre il Consiglio direttivo affronta una fase delicata per l’economia europea, la riunione è stata segnata anche dall’annuncio della partenza anticipata di Christine Lagarde. La presidente ha comunicato ai colleghi del Consiglio direttivo e al presidente del Consiglio europeo, António Costa, che lascerà l’incarico il 7 febbraio 2027, dopo una riunione dedicata alla politica monetaria.
Il successore sarà nominato dal Consiglio europeo secondo la procedura prevista dall’articolo 283 del Trattato sul funzionamento dell’Unione europea. La decisione apre così una fase di transizione ai vertici dell’istituzione chiamata a garantire la stabilità dei prezzi nell’area euro e a preservare la credibilità della moneta unica.
Nel video con cui ha annunciato l’addio, Lagarde ha definito un «grande orgoglio» e un «enorme privilegio» il servizio prestato alla Bce, ringraziando quanti hanno contribuito al lavoro dell’istituzione. La presidente ha rivendicato di lasciare una banca centrale pronta ad affrontare il futuro e ha dichiarato di essere consapevole di aver svolto un buon lavoro.
Il suo bilancio si intreccia con una stagione particolarmente complessa per la politica monetaria europea, segnata da shock energetici, pressioni inflazionistiche e dalla necessità di calibrare gli interventi senza compromettere eccessivamente la crescita. La credibilità della Bce dipende infatti non soltanto dalla capacità di riportare l’inflazione sotto controllo, ma anche dalla coerenza delle decisioni e dalla fiducia che cittadini, imprese e mercati ripongono nell’istituzione.
La scelta di lasciare prima della scadenza prevista introduce inoltre una variabile istituzionale in un momento in cui la continuità della politica monetaria resta centrale. La successione dovrà essere gestita in modo da preservare l’autonomia della banca centrale e la chiarezza dei suoi obiettivi, evitando che il cambio al vertice venga interpretato come un segnale di discontinuità nella strategia di Francoforte.
Il fattore francese e il peso della neutralità
L’annuncio dell’uscita di Lagarde ha aperto anche una riflessione sul rapporto fra incarichi istituzionali, neutralità pubblica e contesto politico. Interpellata sulle ragioni della decisione e sul possibile peso dello scenario francese, con le elezioni presidenziali previste in aprile, la presidente ha spiegato di non voler restare in una posizione di neutralità che considera incompatibile con la necessità di intervenire nel dibattito pubblico quando ritiene che la verità venga distorta.
«Non posso rimanere neutrale, a mio agio in questa neutralità», ha dichiarato, aggiungendo di essere interessata alla verità e di aver maturato, attraverso oltre vent’anni di esperienza, anche alla Bce e al Fondo monetario internazionale, conoscenze che sente di poter mettere a disposizione del dibattito.
Le parole lasciano emergere una questione che va oltre la scelta personale della presidente. Chi guida un’istituzione indipendente come la Bce è tenuto a tutelarne l’autonomia e a evitare che le decisioni di politica monetaria vengano percepite come subordinate a interessi partitici o nazionali. Al tempo stesso, chi ha ricoperto incarichi di primo piano può ritenere di avere una responsabilità pubblica che non si esaurisce con il mandato istituzionale.
Il punto di equilibrio è delicato. L’indipendenza della banca centrale richiede che le sue scelte siano fondate sul mandato previsto dai trattati e sulla valutazione delle condizioni economiche, non sulle convenienze della politica. Il dibattito pubblico, invece, è inevitabilmente attraversato da interpretazioni e conflitti che possono mettere sotto pressione le figure chiamate a ricoprire ruoli istituzionali.
Lagarde non ha indicato un nuovo incarico né ha fornito elementi sufficienti per attribuire la decisione esclusivamente alle elezioni francesi. Il riferimento alla situazione politica di Parigi va quindi letto come parte del contesto nel quale si colloca il suo annuncio, non come una prova definitiva delle motivazioni che l’hanno determinato.
La distinzione è importante soprattutto in una fase in cui le istituzioni europee sono chiamate a preservare la propria credibilità. Le parole della presidente segnalano una volontà di intervenire nel dibattito pubblico, ma non consentono, da sole, di stabilire quale ruolo potrebbe assumere dopo l’uscita dalla Bce.
Una pausa che non chiude la partita
La riunione di Francoforte consegna dunque un messaggio articolato. I tassi restano invariati, la decisione è stata unanime e la banca centrale ritiene che l’attuale orientamento sia ancora adeguato. Ma il deterioramento delle condizioni finanziarie, gli effetti ancora in corso dello shock energetico e l’incertezza sulle prospettive dell’inflazione impediscono di considerare archiviata la possibilità di un nuovo rialzo.
Il passaggio più rilevante non è tanto la conferma dei tassi quanto la disponibilità esplicita a rimettere in discussione la scelta se il quadro dovesse peggiorare. La Bce vuole evitare sia una reazione precipitosa sia un’attesa eccessiva di fronte a pressioni sui prezzi più persistenti.
Sul piano istituzionale, l’uscita anticipata di Lagarde aggiunge un secondo elemento di attenzione. Nei prossimi mesi, mentre il Consiglio direttivo sarà chiamato a valutare l’evoluzione dell’economia, prenderà forma anche il percorso che porterà alla scelta del nuovo presidente.
Per l’Europa si apre così una fase nella quale stabilità dei prezzi, crescita e credibilità istituzionale continueranno a essere strettamente connesse. La politica monetaria dovrà misurarsi con un equilibrio difficile: impedire che l’inflazione torni ad accelerare senza aggravare inutilmente il rallentamento economico. E la successione alla guida della Bce dovrà garantire che questo equilibrio resti affidato a un’istituzione indipendente, capace di decidere sulla base dei dati e del proprio mandato.
La pausa sui tassi, in definitiva, non rappresenta la fine della partita. È piuttosto una sospensione in attesa di segnali più chiari, in un contesto nel quale ogni decisione comporta costi e rischi. La prossima mossa di Francoforte dipenderà dalla capacità degli shock energetici di propagarsi ai prezzi, dalla tenuta delle retribuzioni e dall’impatto della stretta finanziaria su famiglie e imprese. Fino ad allora, la prudenza resta la linea ufficiale, ma la possibilità di una nuova stretta rimane concreta.