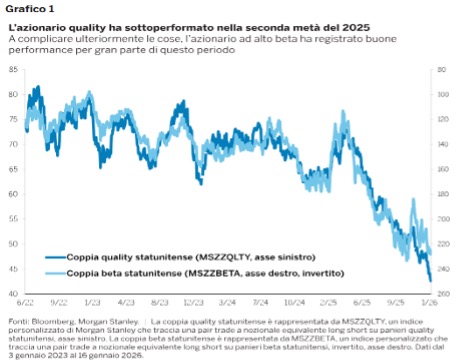
Il 2025 verrà ricordato dagli investitori come un anno anomalo per uno degli stili più amati e studiati dei mercati azionari: quello delle cosiddette “azioni quality”. Titoli caratterizzati da elevata generazione di cassa, redditività sostenuta, bassa leva finanziaria e utili stabili hanno infatti accusato, nella seconda metà dell’anno, una brusca battuta d’arresto, segnando la peggiore sottoperformance relativa rispetto al mercato globale da oltre due decenni.
Un risultato che ha spiazzato operatori e analisti, abituati a considerare questo segmento come un rifugio affidabile, soprattutto nelle fasi di volatilità. Eppure, secondo gli esperti di Wellington Management, non si tratta di una crisi strutturale, bensì di una deviazione temporanea destinata a rientrare.
Un’inversione di rotta inattesa
Andrew Heiskell, Equity Strategist, e Philip A. Brooks, Investment Director della casa statunitense, leggono il recente andamento come una parentesi fuori dagli schemi. Nella seconda metà del 2025, spiegano, i titoli a più alto beta — spesso associati a maggiore rischio e minore qualità — hanno registrato performance brillanti, invertendo la logica difensiva che aveva dominato negli anni precedenti.
Il risultato è stato duplice: chi era esposto in modo significativo al segmento quality ha sofferto non solo per la debolezza intrinseca di questi titoli, ma anche per l’assenza di partecipazione al rally delle azioni più speculative.
Le cause: sovraffollamento e distorsioni di mercato
Alla base di questa dinamica, secondo Wellington, non vi sono fattori strutturali, ma una combinazione di elementi contingenti. In primo luogo, un posizionamento eccessivo degli investitori: il lungo periodo di incertezza avviato con la pandemia aveva spinto molti portafogli a sovrappesare i titoli quality, facendone salire le valutazioni.
A questo si è aggiunto un contesto di mercato sempre più orientato alla speculazione, in cui i flussi si sono diretti verso segmenti più aggressivi, penalizzando le aziende più solide ma meno “dinamiche” in termini di rendimento atteso nel breve periodo.
Un mix che ha creato una sorta di disallineamento tra fondamentali e performance, ma che — sottolineano Heiskell e Brooks — non intacca la validità del modello.
La lezione della storia
Per comprendere la portata dell’anomalia, i due esperti invitano ad allargare lo sguardo. Dal 1994 a oggi, l’azionario quality globale ha costantemente sovraperformato il mercato più ampio, dimostrando una resilienza superiore nei cicli economici e una capacità di generare valore nel lungo periodo.
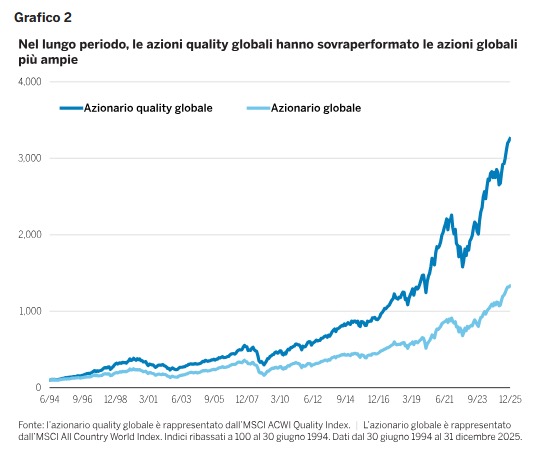
Un track record difficilmente liquidabile come casuale, che si fonda su caratteristiche strutturali delle aziende coinvolte: disciplina finanziaria, efficienza operativa e capacità di produrre utili sostenibili nel tempo.
Perché la tesi resta valida
La conclusione di Wellington è netta: le ragioni alla base della superiorità del quality non sono venute meno. Le recenti difficoltà sono riconducibili a fattori temporanei — sovraffollamento, eccessi valutativi e rotazioni di mercato — destinati, con il tempo, a riassorbirsi.
Con la normalizzazione dei mercati e il progressivo affievolirsi del sentiment negativo, le società con fondamentali solidi potrebbero tornare al centro delle preferenze degli investitori.
In un contesto globale ancora incerto, la capacità di generare cassa, mantenere margini elevati e contenere l’indebitamento resta infatti un vantaggio competitivo difficilmente replicabile. E, come spesso accade nei mercati finanziari, le fasi di debolezza potrebbero trasformarsi in opportunità per chi guarda oltre il breve termine.