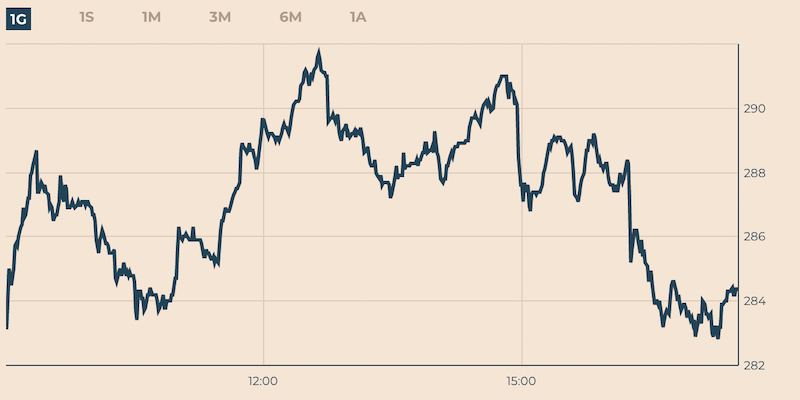
Il termometro dello stato di salute finanziaria dell’Italia registra una nuova svolta. Lo spread tra Btp e Bund, indicatore che misura il differenziale di rendimento tra i titoli di Stato italiani e quelli tedeschi, è sceso a 69,7 punti base, collocandosi sui livelli più bassi dal 2009. Una soglia psicologica che da anni sembrava lontana e che oggi torna a farsi concreta grazie a un insieme di fattori che incrociano fiducia degli investitori, dinamiche dei tassi europei e un clima complessivamente più stabile sui mercati.
La riduzione dello spread è il risultato diretto di un cambiamento simmetrico nei rendimenti dei due Paesi. Il tasso del decennale italiano cala al 3,44 per cento, continuando la progressiva discesa che ha caratterizzato gli ultimi mesi. Al contrario, il rendimento del Bund tedesco di pari durata sale al 2,74 per cento. Questa divergenza determina l’assottigliamento del differenziale: da un lato una percezione di rischio Italia in attenuazione, dall’altro una Germania che vede risalire i suoi tassi in risposta a condizioni macroeconomiche differenti.
Il dato assume un valore simbolico, oltre che finanziario. Tornare a un livello inferiore ai 70 punti base riporta la memoria a un periodo precedente alle grandi turbolenze dei debiti sovrani, quando il rapporto tra Roma e Berlino sul fronte dei mercati obbligazionari era considerato relativamente stabile. In questi quindici anni, lo spread è diventato un indicatore politico oltre che economico, un barometro costantemente osservato da governi, istituzioni europee e investitori internazionali.
L’attuale fase favorevole è sostenuta anche dal quadro monetario. Le aspettative su una politica meno restrittiva della Banca Centrale Europea contribuiscono a ridurre la tensione sui titoli dei Paesi periferici, favorendo un allineamento verso il basso dei rendimenti. Gli investitori, in un contesto più prevedibile, tornano a privilegiare il debito italiano, che offre rendimenti ancora appetibili ma percepiti come meno rischiosi rispetto al passato recente.
Non si tratta soltanto di un dato tecnico, ma di un segnale che potrebbe riflettersi sul costo del debito pubblico e sulle condizioni di finanziamento del Paese. Uno spread più contenuto significa minori pressioni sui conti pubblici e un margine di manovra potenzialmente più ampio per la politica fiscale, anche se la strada resta vincolata dalle regole europee e dalle esigenze di sostenibilità.
Il calo del differenziale, tuttavia, non va interpretato come una garanzia permanente. I mercati rimangono sensibili a shock geopolitici, a cambiamenti nelle politiche monetarie e alla tenuta della crescita economica europea. Per l’Italia, il rientro dello spread sui livelli più bassi degli ultimi quindici anni rappresenta un’opportunità e insieme una responsabilità: consolidare la fiducia costruita e dimostrare che la stabilità non è un episodio temporaneo, ma un percorso da rendere duraturo.
Per ora, il dato parla chiaro: lo spread è tornato a respirare l’aria del 2009, un traguardo che da tempo mancava sul radar dell’economia italiana.