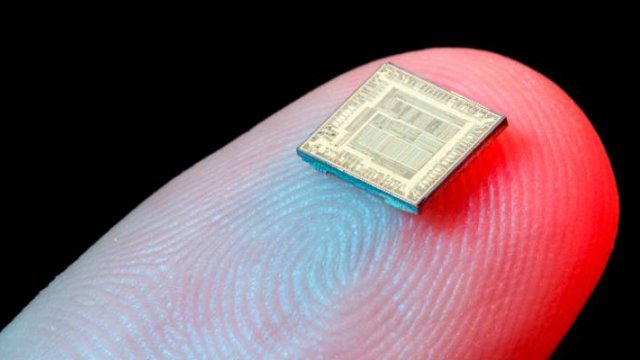
Il mercato globale dei semiconduttori ha imboccato una traiettoria inedita, entrando in una fase di tensione strutturale dell’offerta – un vero e proprio supply crunch – che segna il passaggio da una tradizionale ciclicità industriale a una nuova stagione dominata dalla scarsità. Alla base di questo squilibrio c’è un fattore preciso: l’ascesa travolgente dell’intelligenza artificiale, la cui fame di chip cresce a un ritmo tale da mettere sotto stress la capacità produttiva mondiale.
La domanda, alimentata dall’espansione dei modelli generativi e dall’aumento esponenziale del consumo di token, si scontra con limiti fisici e tecnologici difficili da superare nel breve periodo. Il risultato è un mercato in cui l’offerta non riesce a tenere il passo, con effetti diretti su prezzi, investimenti e catene di approvvigionamento.
Secondo André Figueira de Sousa, Fixed Income Fund Manager di DPAM, il settore potrebbe raggiungere con largo anticipo traguardi che fino a poco tempo fa apparivano lontani: «Solo pochi mesi fa, il raggiungimento dei 1.000 miliardi di dollari di ricavi era previsto per il 2030. Oggi, alla luce della velocità di crescita – sostenuta anche dall’aumento dei prezzi delle memorie – questo obiettivo potrebbe essere sfiorato già nel 2026».
Le big del settore accelerano le previsioni
Indicazioni convergenti arrivano anche dai principali protagonisti dell’industria. Nvidia, guidata da Jensen Huang, ha recentemente rivisto al rialzo le proprie stime, prevedendo ricavi cumulativi pari ad almeno 1.000 miliardi di dollari per i sistemi Blackwell e Rubin nel triennio 2025–2027.
Sulla stessa linea AMD, che durante il Capital Market Day ha indicato per il segmento dei data center un tasso di crescita annuo composto del 18% fino al 2030. Un balzo significativo rispetto al modesto 4% registrato nel biennio 2022–2024, che testimonia il cambio di passo imposto dall’intelligenza artificiale.
L’impatto si estende ben oltre il comparto degli acceleratori: la crescente domanda di infrastrutture per l’IA sta iniziando a comprimere la disponibilità di componenti anche in ambiti adiacenti, come l’elettronica analogica di potenza.
Il nodo cruciale delle memorie DRAM
Se c’è un segmento in cui la pressione è particolarmente evidente, è quello delle memorie. La DRAM (Dynamic Random Access Memory), elemento essenziale per i sistemi di calcolo avanzati, rappresenta oggi uno dei principali colli di bottiglia.
La situazione è ancora più critica nella versione HBM (High Bandwidth Memory), sempre più richiesta dalle nuove generazioni di GPU. Ogni avanzamento tecnologico comporta infatti un fabbisogno crescente di memoria, aggravando ulteriormente il disequilibrio tra domanda e offerta.
Come sottolinea Figueira de Sousa, «la produzione di HBM richiede circa tre volte la capacità di wafer per bit rispetto alla DRAM tradizionale, e questo rapporto potrebbe salire a quattro volte con le prossime generazioni». Un dato che rende evidente la complessità della sfida, anche alla luce dei tempi lunghi necessari per costruire nuovi impianti produttivi.
Prezzi in salita e consumatori sotto pressione
A differenza del passato, quando il mercato trovava un equilibrio attraverso l’aggiustamento dei prezzi, oggi lo scenario appare profondamente mutato. I grandi clienti dei data center, trainati dall’IA, mostrano infatti una minore sensibilità agli aumenti, contribuendo a spingere ulteriormente verso l’alto le quotazioni delle memorie.
Questa dinamica rischia di avere ricadute dirette sull’elettronica di consumo. I produttori di PC e smartphone, alle prese con costi crescenti, potrebbero essere costretti a ritoccare i listini per difendere i margini, con un inevitabile impatto sulla domanda finale.
Una nuova fase per l’industria globale
Il quadro che emerge è quello di un settore che ha ormai superato la tradizionale logica ciclica per entrare in una fase strutturale di carenza dell’offerta. L’intelligenza artificiale non solo traina la domanda, ma ne amplifica l’intensità, estendendo la pressione ben oltre i segmenti core.
«L’espansione delle infrastrutture IA si sta propagando lungo tutta la filiera – osserva Figueira de Sousa – riducendo la disponibilità anche nelle categorie adiacenti. Questo conferisce maggiore potere contrattuale ai produttori e impone un nuovo ciclo di investimenti in capacità produttiva».
In altre parole, il mondo dei semiconduttori sta vivendo una trasformazione profonda: da industria ciclica a pilastro strategico dell’economia digitale globale, dove la scarsità non è più un’anomalia temporanea, ma una condizione destinata a ridefinire equilibri e priorità per gli anni a venire.