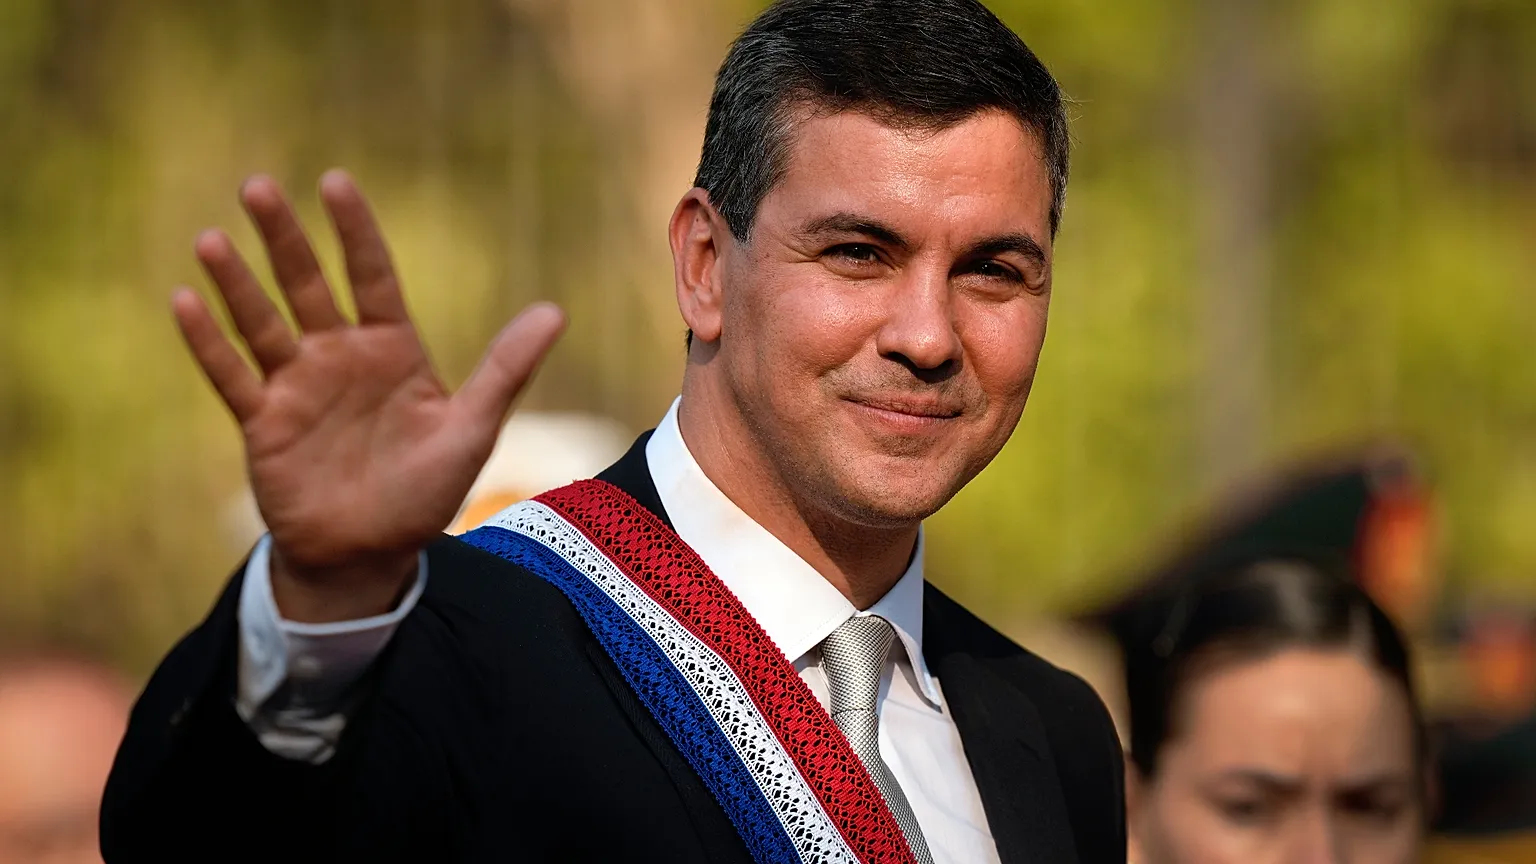
Il Paraguay attraversa una delle crisi istituzionali e finanziarie più delicate della sua storia recente. Il crollo di Ueno Bank, uno degli istituti digitali più diffusi del Paese, ha innescato una reazione a catena che ha travolto il sistema bancario, acceso le proteste dei cittadini e investito direttamente i vertici delle istituzioni. Il punto di rottura è arrivato con la destituzione del presidente Santiago Peña, rimosso dal Senato attraverso la procedura di impeachment, e con il successivo insediamento del vicepresidente Pedro Alliana alla guida della Repubblica.
Una crisi bancaria si è così trasformata in una crisi di governo, con conseguenze che vanno ben oltre il destino politico di un singolo presidente. Al centro della vicenda ci sono i risparmi di milioni di cittadini, i rapporti tra finanza e politica, le responsabilità degli organismi di vigilanza e la tenuta della fiducia pubblica nelle istituzioni.
La giornata del 6 novembre ha segnato una svolta decisiva. Il Senato paraguayano ha approvato la destituzione di Peña con 44 voti favorevoli su 45, dichiarandolo responsabile di una grave inadeguatezza nell’esercizio delle proprie funzioni. Poco dopo, Pedro Alliana ha prestato giuramento come nuovo capo dello Stato, assumendo il compito di guidare il Paese fino alla conclusione del mandato presidenziale, prevista per il 2028.
La caduta di Santiago Peña: dall’impeachment alla detenzione
Per Santiago Peña, eletto nel 2023 ed esponente del Partido Colorado, la fine della presidenza è arrivata nel pieno di una tempesta politica che ha rapidamente assunto dimensioni nazionali.
La vicenda Ueno Bank ha portato sotto i riflettori i rapporti tra l’istituto finanziario, gli ambienti economici vicini al potere e le autorità incaricate di controllare la stabilità del sistema bancario. Gli investigatori stanno approfondendo, tra gli altri aspetti, la gestione della vigilanza, l’impiego di risorse pubbliche e gli eventuali conflitti di interesse riconducibili ai rapporti tra l’ex presidente e la società collegata alla banca.
Peña, che in passato era stato indicato come azionista della società controllante di Ueno, aveva sostenuto di avere ceduto le proprie partecipazioni all’inizio del 2025. Un elemento che ora viene valutato nell’ambito delle verifiche giudiziarie e politiche.
La procedura parlamentare ha avuto un’accelerazione particolarmente significativa. Dopo che il Congresso non ha accolto le condizioni per una semplice uscita di scena attraverso le dimissioni, il procedimento di impeachment è proseguito fino al voto definitivo del Senato. La Camera dei deputati aveva già approvato l’accusa con 78 voti favorevoli e nessun contrario.
La rimozione dalla carica è stata seguita dall’intervento delle autorità giudiziarie. Peña è stato posto in stato di arresto presso la propria abitazione, nel quartiere di Mbocayaty, in esecuzione di un provvedimento della magistratura. La misura è collegata all’inchiesta aperta dopo il collasso dell’istituto finanziario.
È importante distinguere il piano politico da quello giudiziario: la destituzione è intervenuta al termine della procedura costituzionale di impeachment, mentre le eventuali responsabilità penali dell’ex presidente dovranno essere accertate attraverso le indagini e i successivi procedimenti giudiziari. Peña ha negato le contestazioni e ha manifestato la propria disponibilità a collaborare con gli investigatori.
Pedro Alliana alla guida del Paese: una successione nel segno dell’emergenza
A raccogliere l’eredità politica di Peña è Pedro Alliana, fino a poche ore prima vicepresidente della Repubblica. Il suo insediamento è avvenuto nella giornata di venerdì 6 novembre, immediatamente dopo la rimozione del presidente.
Alliana si trova ora a gestire un’emergenza che non riguarda soltanto la stabilità finanziaria. Il nuovo capo dello Stato deve affrontare una profonda crisi di fiducia, con migliaia di cittadini che chiedono di recuperare il proprio denaro, chiarimenti sulle responsabilità del dissesto e garanzie affinché episodi analoghi non possano ripetersi.
Nel suo primo intervento da presidente, Alliana ha assicurato che i risparmiatori coinvolti saranno integralmente risarciti, assumendo un impegno politico che rappresenta uno dei passaggi più delicati della nuova fase di governo.
La promessa dovrà ora tradursi in misure concrete, attraverso il sistema di garanzia dei depositi e le procedure di risoluzione dell’istituto. Il nuovo esecutivo dovrà inoltre confrontarsi con le conseguenze economiche e sociali del blocco dei conti, che ha coinvolto anche persone dipendenti dai servizi bancari per ricevere stipendi, pensioni e prestazioni previdenziali.
Il caso Ueno Bank: quasi tre milioni di clienti coinvolti
La crisi che ha portato alla caduta di Peña ha il suo epicentro nel dissesto di Ueno Bank, istituto che negli ultimi anni aveva conosciuto una rapida espansione, diventando uno dei principali protagonisti della digitalizzazione dei servizi finanziari in Paraguay.
La banca contava circa 2,94 milioni di clienti in un Paese con una popolazione di poco superiore ai sei milioni di abitanti. Una diffusione che rende immediatamente comprensibile la portata dell’emergenza: il blocco delle operazioni non ha riguardato una ristretta cerchia di investitori, ma una parte considerevole della popolazione.
Il 2 novembre la Banca centrale del Paraguay ha disposto l’avvio della procedura di risoluzione dell’istituto, dopo avere riscontrato un indice di solvibilità sceso al di sotto del 50% del requisito minimo previsto dalla normativa. Le verifiche sui bilanci avevano evidenziato una situazione patrimoniale incompatibile con i parametri richiesti per proseguire regolarmente l’attività bancaria.
Il provvedimento ha determinato il blocco dei servizi e l’impossibilità per numerosi correntisti di accedere ai propri depositi. Una situazione particolarmente grave per chi utilizzava Ueno come unico conto corrente e per i pensionati che ricevevano attraverso l’istituto le proprie prestazioni previdenziali.
Secondo le ricostruzioni investigative, sotto esame sono finiti anche i prestiti concessi a soggetti collegati alla proprietà della banca, la documentazione relativa alle operazioni finanziarie e la gestione degli attivi. Gli accertamenti riguardano inoltre il comportamento degli organismi di vigilanza e l’eventuale mancata individuazione tempestiva delle criticità.
La vicenda ha assunto una dimensione ancora più delicata per la presenza di ingenti risorse pubbliche nell’istituto. Tra gli elementi oggetto di verifica figurano circa 355 milioni di dollari riconducibili a fondi pensionistici statali investiti nella banca.
Sono almeno 27 le persone coinvolte nelle contestazioni giudiziarie legate allo scandalo, tra dirigenti, esponenti societari e soggetti collegati all’istituto. Le ipotesi investigative comprendono presunte irregolarità finanziarie, appropriazione indebita, violazione della fiducia e traffico di influenze. Anche in questo caso, si tratta di contestazioni che dovranno trovare riscontro nell’attività giudiziaria.
Partono i rimborsi: la Banca centrale attiva il Fondo di garanzia
Mentre sul piano politico si consumava la caduta di Peña, le autorità finanziarie hanno avviato il percorso per restituire almeno una parte delle somme rimaste bloccate nei conti dei clienti di Ueno Bank.
Il primo passaggio è arrivato con l’approvazione di una modifica legislativa che consente di anticipare ai depositanti una quota della garanzia prevista dal sistema bancario. Il 4 novembre il Senato ha approvato all’unanimità il provvedimento, che stabilisce un anticipo fino a 40 salari minimi per ciascun depositante, previa compensazione degli eventuali debiti scaduti nei confronti dell’istituto.
La misura è stata concepita per accelerare l’accesso alla liquidità, evitando che i correntisti debbano attendere il completamento dell’intera procedura di risoluzione bancaria prima di recuperare il proprio denaro.
Il Fondo di garanzia dei depositi, gestito nell’ambito della Banca centrale del Paraguay, ha quindi predisposto le modalità operative per le erogazioni. Il direttore amministrativo del Fondo, José Maciel, ha confermato l’avvio del processo di anticipazione delle somme ai depositanti di Ueno Bank, indicando il 5 novembre come data di inizio delle procedure.
Il meccanismo prevede un tetto massimo di circa 121,76 milioni di guaraní per depositante, corrispondenti a 40 salari minimi. Da tale importo saranno sottratte le eventuali esposizioni debitorie scadute nei confronti della banca.
Il pagamento dovrebbe avvenire entro un massimo di cinque giorni lavorativi dall’entrata in vigore della disciplina applicabile. Le modalità sono state organizzate per ridurre al minimo gli adempimenti richiesti ai cittadini.
Chi possiede già un conto presso un altro istituto finanziario potrà ricevere l’accredito attraverso un trasferimento diretto. Per coloro che non dispongono di rapporti bancari alternativi sono invece previste soluzioni attraverso l’apertura di conti temporanei presso altri istituti.
Si tratta di un intervento fondamentale per affrontare l’emergenza immediata, ma non equivale ancora alla restituzione definitiva e integrale di tutte le somme depositate. Il sistema di garanzia prevede infatti una copertura complessiva fino a 75 salari minimi, pari a circa 228,3 milioni di guaraní, mentre l’anticipo straordinario introdotto con la nuova normativa arriva fino a 40 salari minimi. La liquidazione delle eventuali somme residue dovrà seguire le procedure previste per la risoluzione dell’istituto.
La priorità è restituire fiducia, oltre che denaro
La questione dei rimborsi rappresenta soltanto una parte di un problema molto più ampio. Il dissesto di Ueno Bank ha mostrato quanto possa essere fragile un sistema finanziario quando la crescita degli operatori, la concentrazione dei rapporti economici e la gestione delle risorse pubbliche non sono accompagnate da controlli efficaci e trasparenti.
Per il Paraguay, il rischio non si limita alle perdite economiche subite dai singoli depositanti. Una crisi bancaria di queste dimensioni può produrre conseguenze sull’intero circuito dei pagamenti, sulla capacità delle famiglie di sostenere le spese quotidiane, sulla liquidità delle imprese e sulla credibilità degli istituti finanziari.
Il fatto che milioni di persone abbiano avuto difficoltà ad accedere ai propri conti ha trasformato una vicenda apparentemente circoscritta al settore bancario in una questione di interesse nazionale. La protesta dei cittadini ha progressivamente assunto una valenza politica, alimentando le richieste di chiarimenti sulle responsabilità del dissesto e sulle eventuali connessioni tra il sistema finanziario e i centri decisionali del potere.
La caduta di Peña rappresenta il risultato istituzionale più evidente di questa escalation, ma non chiude la vicenda. Restano da chiarire le circostanze che hanno determinato il deterioramento patrimoniale di Ueno, il ruolo degli organi di controllo, la destinazione delle risorse pubbliche e le eventuali responsabilità individuali.
Per Alliana si apre dunque una fase particolarmente impegnativa. La sua presidenza nasce nel pieno di un’emergenza che richiede contemporaneamente risposte finanziarie, chiarezza giudiziaria e una ricostruzione della fiducia nelle istituzioni.
La prima prova sarà mantenere l’impegno assunto nei confronti dei risparmiatori, garantendo che le procedure di rimborso siano rapide, verificabili e accessibili anche alle fasce più vulnerabili della popolazione. La seconda sarà assicurare che le indagini procedano senza interferenze e che eventuali responsabilità vengano accertate nel rispetto delle garanzie giudiziarie.
Il Paraguay si trova davanti a un passaggio che investe insieme politica, economia e credibilità dello Stato. Il denaro dei risparmiatori dovrà essere restituito, ma il Paese dovrà anche dimostrare di avere la capacità di individuare le falle del proprio sistema di vigilanza e impedire che una crisi bancaria possa trasformarsi nuovamente in un terremoto istituzionale.
La destituzione di un presidente e l’insediamento del suo successore hanno segnato una svolta, non necessariamente la conclusione dell’emergenza. La vera misura della nuova stagione politica sarà nella capacità di trasformare le promesse di risarcimento in risultati concreti e di restituire ai cittadini una certezza oggi profondamente compromessa: quella che i loro risparmi siano protetti e che nessun potere, economico o politico, possa sottrarsi al controllo delle istituzioni.